NIC 7: ESTADO DE FLUJO DE EFECTIVO
GUÍA MAESTRA Y CASO PRÁCTICO INTEGRAL DE LA NIC 7
El Estado de Flujos de Efectivo bajo el PCGE 2020 y la NIIF 16: Desarrollo Completo de un Ejercicio Real Paso a PasoEsta guía profesional aborda la Norma Internacional de Contabilidad 7 (NIC 7) a través de un enfoque normativo y técnico riguroso. Incluye un caso práctico continuo desde el Asiento de Apertura, pasando por el Libro Diario con subcuentas del PCGE 2020, la Hoja de Trabajo de Reclasificación, la conciliación mediante el Método Directo e Indirecto, la revelación del Arrendamiento Financiero (NIIF 16 / NIC 7.43) y un conjunto de preguntas frecuentes (FAQ) optimizadas para SEO1. Marco Teórico y Normativo Profesional de la NIC 7
El Estado de Flujos de Efectivo (EFE) es el estado financiero básico que evalúa la capacidad de una entidad para generar efectivo y equivalentes al efectivo, así como sus necesidades de liquidez. A diferencia del Estado de Resultados, que se rige bajo el principio del devengado, la NIC 7 se fundamenta en el principio percibido o movimiento real de tesorería.
Definiciones Clave (NIC 7.6):
• Efectivo: Comprende la caja en efectivo y los depósitos bancarios a la vista
• Equivalentes al Efectivo: Inversiones a corto plazo de gran liquidez, fácilmente convertibles en importes determinados de efectivo, con un vencimiento no superior a tres meses (90 días) desde la fecha de adquisición.
• Clasificación de Actividades: Operación (ingresos ordinarios), Inversión (adquisición/venta de activos a largo plazo) y Financiación (cambios en el tamaño y composición del capital y préstamos).
2. Articulación de la NIC 7 con el PCGE 2020
En el Perú, el Plan Contable General Empresarial (PCGE 2020) vincula el efectivo directamente a la Cuenta 10: Efectivo y Equivalentes de Efectivo. Para una adecuada presentación del EFE, se deben aislar las subcuentas que cumplen los criterios de liquidez estricta:
• Subcuenta 101: Caja (Fondos fijos y efectivo en tránsito).
• Subcuenta 104: Cuentas Corrientes en Instituciones Financieras (1041 Operativas, 1042 Cuentas específicas).
• Subcuenta 106: Depósitos a Plazo (sólo si vencen en £ 90 días)
Nota de Control: Los sobregiros bancarios (subcuenta 4512) que sean reembolsables a la vista y formen parte de la gestión de tesorería se consideran deducción del efectivo en el EFE.
3. Caso Práctico Integral: 'INDUSTRIAL DEL SUR S.A.C.'
A continuación se presenta el desarrollo completo de la empresa INDUSTRIAL DEL SUR S.A.C. durante el ejercicio 2024. Se parte del Estado de Situación Financiera al 31/12/2023, se registran las 16 operaciones del año en Libro Diario con el PCGE 2020, se elaboran los Estados Financieros Comparativos y se formula el EFE por los Métodos Directo e Indirecto.
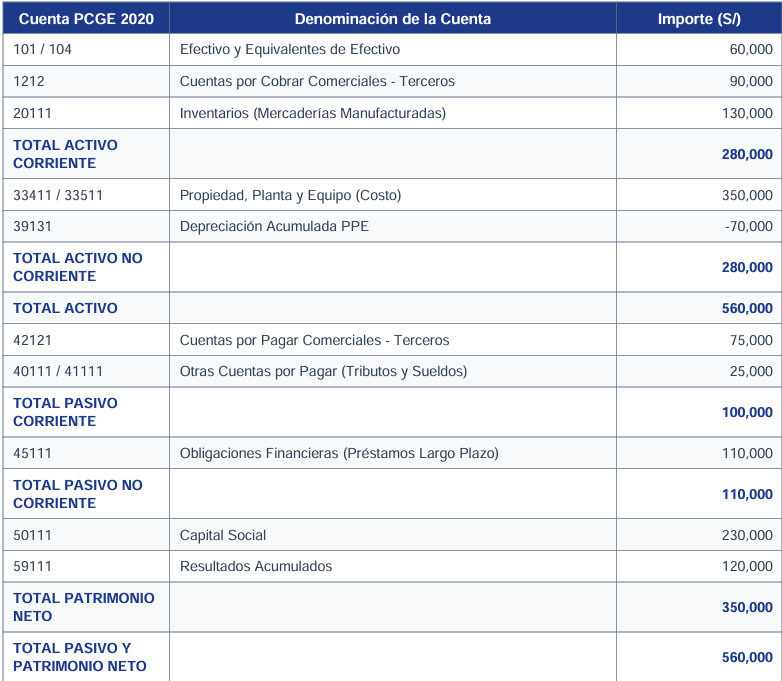
A) Estado de Situación Financiera Inicial (31/12/2023)
B) Registro de Operaciones en el Libro Diario (Ejercicio 2024)
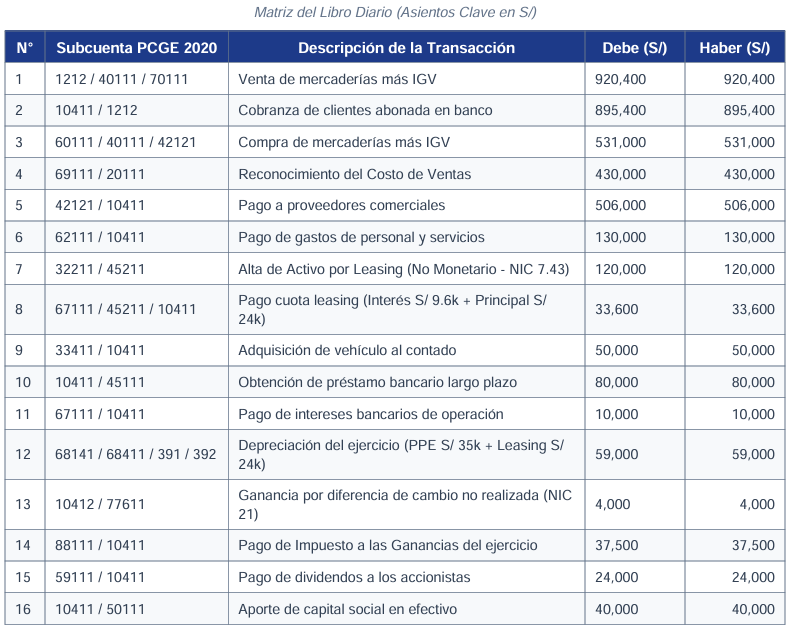
Durante el ejercicio 2024 se realizaron las siguientes 16 transacciones clave, registradas bajo la dinámica del PCGE 2020:
1. Ventas del Ejercicio: Ventas por S/ 780,000 más IGV (18% = S/ 140,400). Total facturado S/ 920,400.
2. Cobranza a Clientes: Depósitos en cuenta corriente por S/ 895,400.
3. Compras de Inventario: Compras de mercaderías por S/ 450,000 más IGV (S/ 81,000). Total S/ 531,000.
4. Costo de Ventas: Devengamiento del costo de ventas por S/ 430,000.
5. Pago a Proveedores: Transferencias a proveedores por S/ 506,000 en efectivo.
6. Gastos de Personal y Servicios: Sueldos y servicios pagados por S/ 130,000.
7. Arrendamiento Financiero (NIIF 16 / NIC 7.43): Suscripción de contrato de leasing por maquinaria de S/ 120,000. Alta no monetaria.
8. Pago Cuota N° 1 Leasing: Cuota pagada S/ 33,600 (Interés S/ 9,600 + Principal S/ 24,000).
9. Compra de Vehículo (PPE): Compra al contado de camioneta de reparto por S/ 50,000.
10. Préstamo Bancario: Desembolso de crédito a largo plazo por S/ 80,000 en cuenta coriente.
11. Intereses Préstamo: Pago de intereses bancarios por S/ 10,000.
12. Depreciaciones: Depreciación PPE S/ 35,000 y Depreciación Activo Derecho de Uso S/ 24,000.
13. Diferencia de Cambio (NIC 21 / NIC 7.28): Ganancia no realizada por TC en cuenta ME por S/ 4,000.
14. Impuesto a la Renta: Impuesto devengado y pagado en efectivo por S/ 37,500.
15. Dividendos: Pago de dividendos a accionistas en efectivo por S/ 24,000.
16. Aporte de Capital: Incremento de capital social pagado en efectivo por S/ 40,000.
C) Estados Financieros Comparativos (2023 vs 2024)
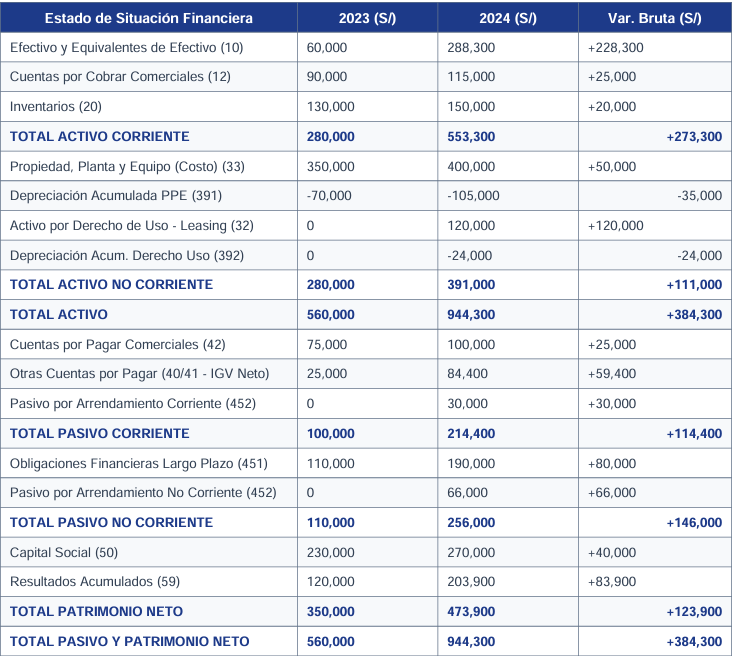
Estado de Resultados 2024 (S/): Ventas Netas: S/ 780,000
Costo de Ventas: -S/ 430,000
Utilidad Bruta: S/ 350,000 Gastos Operativos: -S/ 130,000
Depreciación PPE: -S/ 35,000
Depreciación Derecho Uso: -S/ 24,000Utilidad Operativa (EBIT): S/ 161,000 Gastos Fin. Préstamos: -S/ 10,000D) Hoja de Trabajo y Reclasificaciones de Auditoría (NIC 7)
Gastos Fin. Leasing: -S/ 9,600
Ganancia por Dif. Cambio: +S/ 4,000
Utilidad Antes Impuestos: S/ 145,400
Impuesto a las Ganancias (88): -S/ 37,500
UTILIDAD NETA DEL EJERCICIO: S/ 107,900
Para transformar las variaciones patrimoniales en flujos de efectivo, se eliminan las partidas no monetarias y se reclasifican los flujos:
• Ajuste 1 (Depreciación PPE): Reversión de S/ 35,000 abonados a la 39131 y cargados a Resultados.
• Ajuste 2 (Depreciación Leasing): Reversión de S/ 24,000 abonados a la 39211 y cargados a Resultados.
• Ajuste 3 (Leasing No Monetario - NIC 7.43): Eliminación del incremento inicial del activo (S/ 120,000) contra el pasivo por leasing
• Ajuste 4 (Diferencia de Cambio No Realizada - NIC 7.28): Reversión de S/ 4,000 para presentar al final del EFE.
• Ajuste 5 (Dividendos): Reclasificación de S/ 24,000 a actividades de financiación.E) Estado de Flujos de Efectivo Resuelto (Métodos Directo e Indirecto)
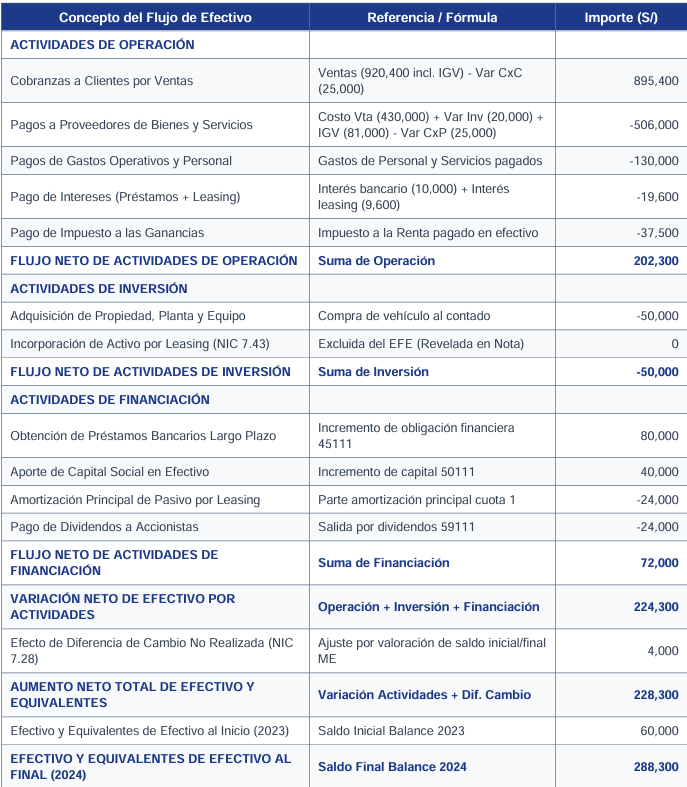
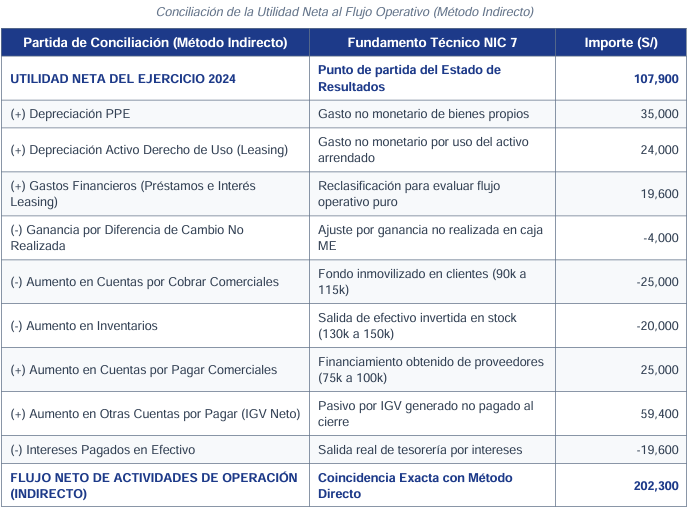
F) Representación Gráfica del Flujo de Efectivo
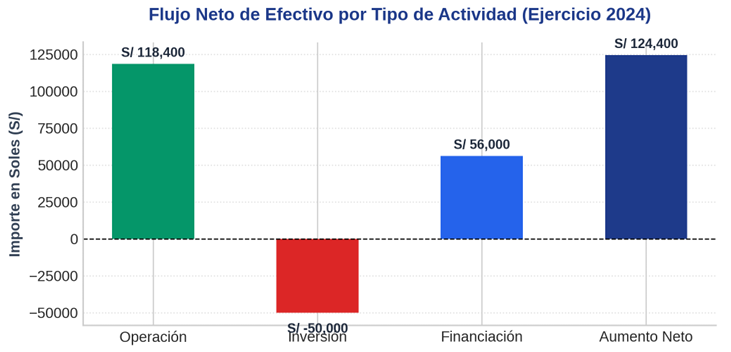
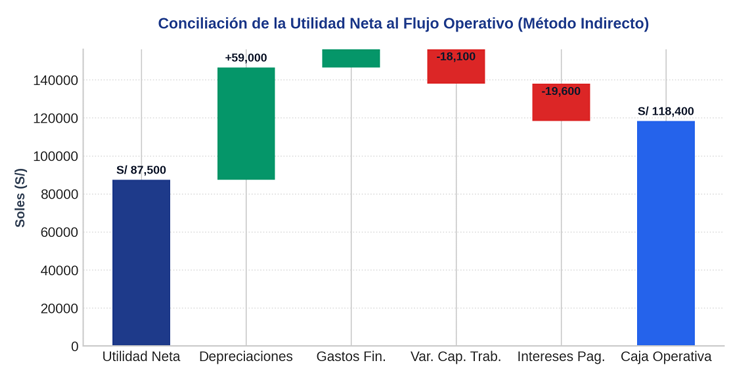
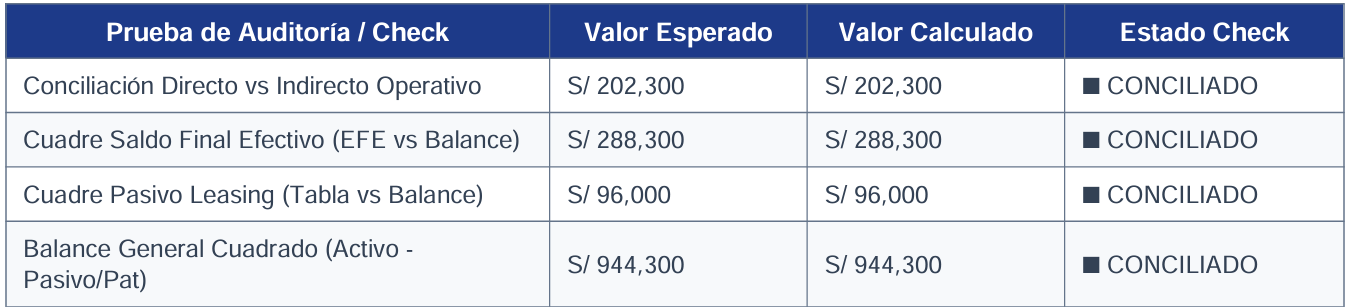
G) Revelación en Notas (NIC 7.43) y Panel de AuditoríaNota Explicativa N° 12 - Transacciones No Monetarias (NIC 7.43): Durante el ejercicio 2024, INDUSTRIAL DEL SUR S.A.C. suscribió un contrato de arrendamiento financiero (Leasing) para la incorporación de una maquinaria por un valor presente de S/ 120,000 (reconociendo un Activo por Derecho de Uso y un Pasivo por Arrendamiento). De conformidad con el Párrafo 43 de la NIC 7, esta transacción de inversión y financiación no ha requerido el uso de efectivo o equivalentes de efectivo en su constitución inicial, por lo cual se ha excluido del cuerpo del Estado de Flujos de Efectivo y se revela exclusivamente en esta nota.
4. Preguntas Frecuentes:
P: ¿Cuál es la principal diferencia entre el Método Directo e Indirecto según la NIC 7?
R: El Método Directo muestra las entradas y salidas brutas de efectivo (cobros a clientes, pagos a proveedores). El Método Indirecto parte de la utilidad neta y la ajusta por partidas no monetarias y cambios en el capital de trabajo. La NIC 7 aconseja el uso del Método Directo por brindar mayor información sobre losP: ¿Cómo se presenta el arrendamiento financiero (NIIF 16) en el Estado de Flujos de Efectivo?
R: La incorporación inicial del activo y pasivo por leasing no genera flujo de caja y se excluye del EFE conforme al Párrafo 43 de la NIC 7, revelándose en notas. Posteriormente, los pagos de la cuota se disgregan: el interés se presenta en Actividades de Operación (o Financiación) y la amortización del principal se presenta en Actividades de Financiación.P: ¿Dónde se clasifican los intereses y dividendos pagados según la NIC 7?
R: La NIC 7 permite alternativas siempre que se mantengan consistentes: los intereses pagados suelen clasificarse en Operación (o Financiación); los dividendos pagados se clasifican en Financiación por ser el costo de obtener recursos de capital.P: ¿Cómo influye la diferencia de cambio en el Estado de Flujos de Efectivo
R: Las ganancias o pérdidas no realizadas por diferencia de cambio en saldos de caja en moneda extranjera no son flujos de efectivo. Se presentan en un renglón separado al final del EFE (NIC 7.28) para conciliar el saldo de efectivo inicial con el saldo final.