NIC 2: INVENTARIOS
NORMA INTERNACIONAL DE CONTABILIDAD 2 (NIC 2)
Tratamiento Contable Avanzado, Casos Prácticos e Interacción con el Plan Contable General Empresarial (PCGE 2019 - 2026) e Implicancias Tributarias SUNATRESUMEN EJECUTIVO Y ALCANCE REGULATORIO
DOCUMENTO TÉCNICO ESPECIALIZADO: Esta guía compila el marco regulatorio integral de la NIC 2 (Inventarios), incorporando las precisiones del Comité de Interpretaciones de las NIIF (IFRIC), los ajustes estructurales del PCGE 2026 (Resolución CNC N.° 002-2026-EF/30), los criterios jurisprudenciales del Tribunal Fiscal y los Informes SUNAT (N.° 094 y 095-2023-SUNAT) sobre mermas, desmedros y diferencias temporarias bajo la NIC 12
1. MARCO TEÓRICO DE LA NIC 2 Y ESTRUCTURA DEL COSTO
La NIC 2 (Inventarios) prescribe el tratamiento contable del activo realizable, cuyo objetivo fundamental es la determinación del costo que debe ser capitalizado en el estado de situación financiera hasta que se reconozcan los correspondientes ingresos de operación. De acuerdo con el párrafo 6 de la norma, los inventarios son activos poseídos para ser vendidos en el curso normal de la explotación, en proceso de producción o en forma de materiales y suministros para ser consumidos en la producción o en la prestación de servicios
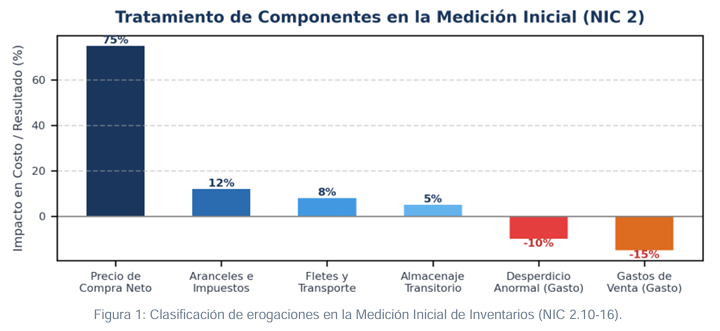
Medición Inicial (Costo de Inventarios): El costo comprende todos los costos derivados de su adquisición, transformación y otros costos incurridos para darles su condición y ubicación actuales (párrafo 10). Un aspecto crítico conforme al párrafo 11 es la deducción obligatoria de los descuentos comerciales, rebajas y bonificaciones. En el marco del PCGE 2026, la eliminación de la antigua Cuenta 73 y la implementación de la subcuenta 6061 (Descuentos obtenidos) aseguran que dichos beneficios reduzcan directamente el costo de adquisición del inventario a través de la variación de existencias (Cuenta 61), alineándose estrictamente con las NIIF Plenas.
2. ESTRUCTURA DEL ELEMENTO 2 EN EL PLAN CONTABLE GENERAL EMPRESARIAL
3. CASOS PRÁCTICOS CONTABLES INTEGRALES CON ASIENTOS PCGE
Caso Práctico N° 1: Adquisición de Mercaderías con Flete y Descuento en Factura (PCGE 2026)
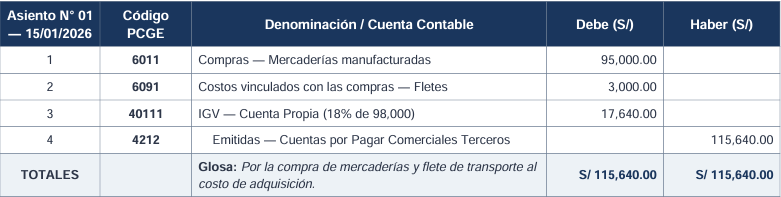
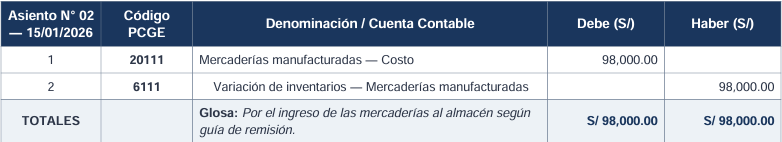
La empresa comercial INVERSIONES COMERCIALES DEL PERÚ S.A.C. adquiere 1,000 unidades de mercaderías a un precio de lista de S/ 100 cada una (Total S/ 100,000 más IGV 18%). El proveedor concede un descuento comercial en la misma factura del 5% (S/ 5,000). Adicionalmente, se contrata el flete de transporte hasta el almacén por S/ 3,000 más IGV.
Cálculo del Costo de Adquisición:
Precio de Lista: S/ 100,000
Descuento Comercial (5%): -S/ 5,000
Valor Neto: S/ 95,000
Flete: +S/ 3,000
Costo Total: S/ 98,000 (IGV 18%: S/ 17,640).
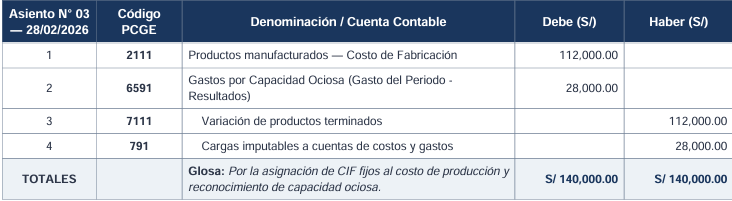
Caso Práctico N° 2: Costos de Transformación e Imputación de Capacidad Ociosa (NIC 2.13)
La empresa industrial FABRIL ANDINA S.A.A. incurre en un mes en Costos Indirectos de Fabricación (CIF) fijos por S/ 140,000. La capacidad normal de producción es de 10,000 unidades, pero la producción real fue de solo 8,000 unidades (80% de utilización).
Distribución conforme a la NIC 2.13:
CIF Fijo Capitalizable (80%): S/ 112,000
CIF Fijo por Capacidad Ociosa (20%): S/ 28,000 (Gasto del Periodo directo a Resultados).
Caso Práctico N° 3: Medición Posterior al Valor Neto Realizable (VNR) e Impuesto a la Renta Diferido (NIC 12)
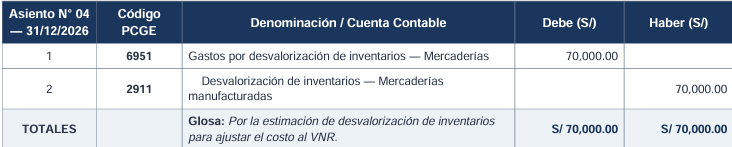
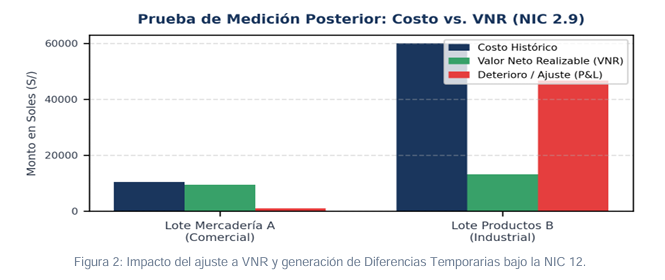
Al 31/12/2026, DISTRIBUIDORA TECNOLÓGICA S.A.C. posee 100 Laptops en stock a un costo histórico de S/ 3,000 c/u (Total S/ 300,000). El precio estimado de venta cae a S/ 2,400 por unidad y los gastos de venta son S/ 100 por unidad. Cálculo del VNR (NIC 2.6 & IFRIC 2021):
Precio Estimado de Venta (100 x 2,400): S/ 240,000
Gastos de Venta (100 x 100): -S/ 10,000 = VNR: S/ 230,000.
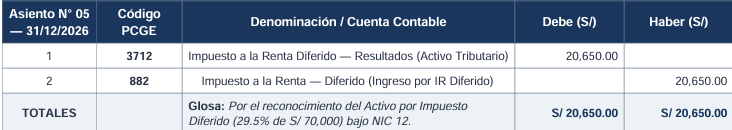
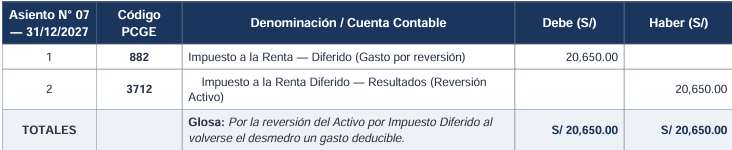
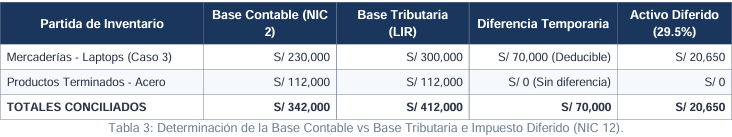
Deterioro de Valor: S/ 300,000 - S/ 230,000 = S/ 70,000. Efecto Tributario (NIC 12): La provisión no es deducible en 2026 (LIR Art. 44 f). Se origina una Diferencia Temporaria Deducible de S/ 70,000 y un Activo por Impuesto Diferido de S/ 20,650 (29.5%).
Caso Práctico N° 4: Tratamiento de Desmedros, Destrucción Notarial y Reversión Tributaria SUNAT (2027)
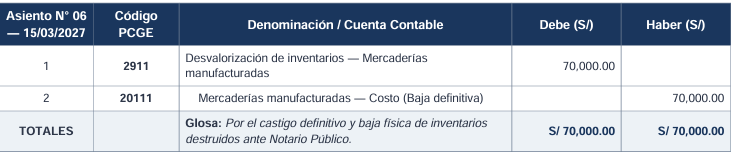
En marzo de 2027, DISTRIBUIDORA TECNOLÓGICA S.A.C. destruye físicamente las 100 Laptops obsoletas del Caso N° 3. Cumple con los requisitos del Art. 21° inc. c) del Reglamento LIR e Informe N.° 095-2023-SUNAT: (1) Comunicación SOL con 2 días hábiles de anticipación, y (2) Acta de Destrucción Notarial. Asientos Contables en 2027: Castigo definitivo y reversión del Activo Diferido.
4. REGULACIÓN TRIBUTARIA SUNAT: MERMAS, DESMEDROS Y CRÉDITO FISCAL
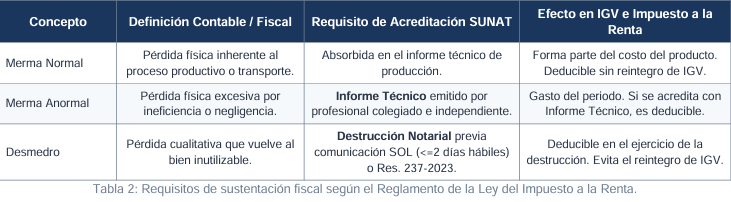
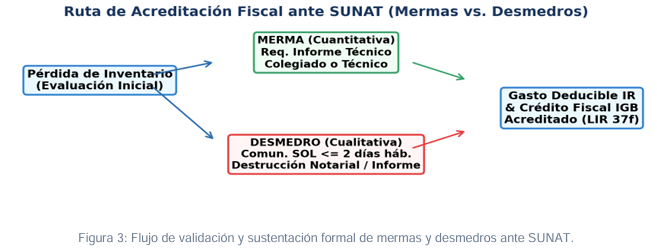
La legislación peruana distingue conceptualmente entre Mermas (pérdida cuantitativa) y Desmedros (pérdida cualitativa). El incumplimiento de las formalidades exigidas por el Artículo 37° inciso f) de la LIR origina dos contingencias graves: (1) El rechazo del costo/gasto para el Impuesto a la Renta, y (2) La obligación de reintegrar el Crédito Fiscal del IGV (Artículo 22° LIGV) asociado a las compras de dichos bienes.
5. CONCILIACIÓN TRIBUTARIA Y RECOMENDACIONES DE IMPLEMENTACIÓN
Cuadro de Efecto Doble Balance al 31 de Diciembre:
A continuación se presenta la matriz de conciliación para determinar el impacto del Impuesto a la Renta Diferido en los estados financieros:
RECOMENDACIONES CLAVE DE GESTIÓN Y CUMPLIMIENTO
RECOMENDACIONES PRÁCTICAS PARA EL PROFESIONAL CONTABLE (TRANSICIÓN PCGE 2026):
1. Parametrización del ERP Corporativo: Configurar el módulo de compras para canalizar los descuentos por pronto pago y bonificaciones en la Subcuenta 6061, erradicando por completo el uso de la eliminada Cuenta 73.
2. Control de VNR Periódico: Realizar al menos dos pruebas de Valor Neto Realizable al año, asegurando que se deduzcan todos los costos directos de comercialización conforme al criterio IFRIC 2021.
3. Protocolo de Mermas y Desmedros: Contar de forma preventiva con la red de peritos colegiados para los Informes Técnicos de Mermas y calendarizar las comunicaciones SOL previas a las destrucciones notariales, previniendo reparos del Impuesto a la Renta y reintegros de IGV ante fiscalizaciones de la SUNAT